
一、概述
(一)编制目的与依据
完成学位论文或取得实践成果是研究生培养的重要组成部分,是对专业学位研究生承担专业实践工作能力的全面训练,也是对其实践创新能力培养的重要环节。通过硕士学位论文答辩或规定的申请硕士学位实践成果答辩,是授予硕士学位的必要条件。为贯彻落实《中华人民共和国学位法》,加快会计专业学位研究生教育高质量发展,促进产学研深度融合,按照《教育部关于深入推进学术学位与专业学位研究生教育分类发展的意见》(教研〔2023〕2号)、《专业学位研究生教育发展方案(2020-2025)》(学位〔2020〕20号)等文件精神,依据会计专业学位特点和人才培养目标,制定本要求。
(二)基本原则
坚持以习近平新时代中国特色社会主义思想为指导,将党和国家的创新理论成果全面贯穿、有机融入学位论文或实践成果;坚持目标导向,着力培养爱党报国、敬业奉献、善于解决复杂会计相关管理实践问题的高素质、创新型、复合型、应用型会计专门人才;坚持研究真问题,紧密围绕国家需求和行业产业发展实际需要,致力于解决实际问题,在导师(组)的指导下独立完成;坚持迭代更新,鼓励各培养单位结合实际开展多样化探索,不断完善工作要求和操作程序。
学位论文与申请学位实践成果应反映出学位申请人已掌握了坚实的会计专业领域相关基础理论和系统的专业知识,具有承担会计等经济管理类专门技术工作及解决实际问题的能力。
(三)共性要求
学位论文与申请学位实践成果是围绕某一研究主题进行的具有学理性、系统性、建设性的应用型研究成果。会计硕士专业学位研究生学位论文或申请学位实践成果研究工作应遵循以下共性要求:
1.相关性要求。研究范围一般应集中在会计、财务、审计以及与之交叉的相关管理、税务、咨询、内控、战略、决策、风险管理、信息技术等相关、相近领域。鼓励进行学科交叉研究,但应避免明显与会计专业无关的跨界研究。
2.实践性要求。一方面,实践性指学位论文研究来源于客观实践,而非来自文献;另一方面,实践性是专业学位论文区别于学术型学位论文的重要特征。鼓励通过案例、调研等方法进行以解决现实问题为目标的实证研究,但应避免缺乏实践应用的研究。
3.问题性要求。通过对会计及相关经济管理现实专业问题的描述或揭示,明确提出学位论文与申请学位实践成果需要研究并解决的主题。通过学位论文研究或调查研究、案例分析、方案设计、产品设计等实践性探索,系统地分析研究问题,逻辑严谨,重点突出,并提出解决该研究问题的观点、对策、实施方案(含标准)或形成产品。
4.创新性要求。学位论文与申请学位实践成果既要研究会计相关管理实践中出现的新问题,又要体现会计学科、会计专业的最新研究成果,坚持理论指导实践,理论与实践相结合,以坚实的理论、科学的方法和新兴的技术(工具)解决现实中的会计、财务、审计及相关经济管理实践的问题,对经济社会发展、学科与专业发展具有一定的实践创新,即在会计专业实践中寻求适当的方法、方案或策略,通过研究来发现独特的、新颖的解决方案和业务模式等。
5.应用性要求。学位申请人通过学位论文研究或案例分析、调查研究、方案设计、产品设计等实践性探索形成的成果,能够对企业、政府与非营利组织的现实管理问题具有合理的解决思路、有效的解决方案,可行的实施措施。学位论文与实践成果具有一定的应用价值,能够用于解决现实问题。
6.规范性要求。学位论文与申请学位实践成果应符合基本的学术规范和会计专业特定的规则规范、道德规范。学位论文与申请学位实践成果应使用规范的语言,规范引用文献,不得抄袭、剽窃他人公开发表或已经完成的文字、图表、数据、方案、产品,不得剽窃他人的研究成果。
(四)适用范围
本要求适用于会计硕士专业学位类别,是学位申请人申请学位,以及学位授予单位研究生管理部门、学位授予点、导师、评审专家对学位论文或申请学位实践成果进行管理和评价的指导性文件。培养单位要根据办学定位、特色、条件等实际情况,进一步完善并制定相应实施细则,更新理念,改进评价,加快推进实施。
二、学位论文基本要求
(一)基本定位
学位论文应体现学位申请人已掌握了坚实的会计专业领域相关基础理论和系统的专业知识,具有承担会计等经济管理类专门技术工作及解决实际问题的能力。学位论文主要采用应用研究型专题论文形式,专题论文是指对某一会计专业领域、专业方向、特定组织专门问题的研究,该“专门问题”不仅局限于某一特定对象,在不同对象之间亦具有一定共性。专题论文要求学位申请人立足会计专业领域,针对特定企业、政府与非营利组织,或针对某个产业、某个地区、某个部门,或针对某个行业(板块)、某个单位中典型的会计、财务、审计相关的经济管理专门问题,系统运用会计专业知识、相关理论和分析工具,得出能够指导实践的研究成果或可实施方案,对推动会计相关行业进步与发展作出贡献。
(二)选题要求
选题应来源于会计专业领域在各类组织、各个行业、各个地区、各个企业实践中需要应用相关理论或专业知识解决的实际问题,问题聚焦且有一定的深度和重要性、新颖性、普遍性或独特性、典型性,具有一定的实践应用价值和可操作性。鼓励学位申请人结合实践、实习、调研,运用会计专业相关理论知识,提出有价值的现实研究问题,通过科学的研究设计提出若干具有一定指导意义的思路、方法、方案、措施与政策等。选题应针对现实、具体的会计、财务、审计或相关经济管理问题展开,鼓励“新题新做”“小题大做”“小题细做”“问题深做”,避免“大题小做”“大题泛做”“纸上谈兵”。可以采用一手真实数据,或二手真实数据、上市公司公开披露信息开展研究。对于针对上市公司的研究,应在公开披露信息基础上多渠道获取其他资料提高研究的可靠性和实践价值。
(三)内容要求
学位论文须坚持正确政治方向和价值导向,应综合运用专业知识、相关理论,依据相关法规政策,采用科学、合理的定性或定量分析方法、分析工具,对研究问题进行较为系统和科学的分析,提出问题的解决方案,实施后实际取得或预期取得的实际成效,鼓励在此基础上对会计专业领域实践知识进行提炼和理论创新。
学位论文应针对研究问题查阅文献资料,掌握国内外研究现状与发展趋势,比较系统地揭示研究主题所涉及的内外部因素,对拟解决的问题进行理论分析、工具方法应用、仿真模拟、调查研究或实验研究。研究方案可行,资料和数据来源可信、翔实,调查和分析过程严谨。研究的内容应具有一定的独特性或新颖性、前沿性,并具有一定的广度和深度。应突出研究问题具有在会计专业领域应用的特征,避免缺乏实践应用的纯理论研究。
(四)规范性要求
学位论文独创性(或创新性)声明。声明中应明确学位论文是学位申请人在导师(组)指导下独立完成并取得的成果,科学严谨,恪守规范;学位论文符合相关保密规定,知识产权归属清楚,无知识产权纠纷。
学位论文应符合基本的写作规范,要求概念准确、逻辑严谨、结构合理、层次分明、数据可靠、表达流畅、图表规范、文献引用规范。学位论文应内容完整、工作量饱满、分析较为深入。正文要求一般不少于3万字,文字复制比应低于15%。
学位论文正文一般包括:结合制度背景与相关实践提出研究问题和写作动机、理论基础与文献综述、研究问题剖析与成因分析、解决问题的理论与方案方法论证、对策建议、研究结论、参考文献等。具体内容结构一般包括但不限于以下内容:
1.绪论。选题依据、研究目的和研究意义,阐述研究问题的必要性。
2.理论基础与文献综述。相关理论介绍,与研究问题相关的文献梳理与评述。
3.研究问题剖析与成因分析。详细叙述研究对象的基本状况,包括但不限于凝练、剖析问题,分析问题成因等。
4.解决方案分析与论证。运用相关理论、方法与技术,提出解决方案并进行较为深入、科学的分析,做出较为充分、合理的论证。一般应提出具有实践指导意义与可操作性的对策、建议或前景等。
5.结论与政策建议。概括学位论文所应用或印证的主要理论,凝练独特性、新颖性观点,得出启示,进一步揭示研究意义和价值;在政策层面对相关问题提出可拓展延伸的建议;对未来提出展望。
6.参考文献。
7.附录。学位授予单位要求或学位申请人认为有必要对论文正文进行补充说明或支撑的数据、资料等。
(五)创新与贡献要求
学位论文的研究结论应促进会计专业领域实践和理论的发展,结合现实问题,对会计基本理论和方法进行验证和延展。鼓励学位申请人对分析结果、解决方案或研究结论进行反思和提炼,使之对会计专业实践有一定的指导意义,在会计专业领域有一定的理论价值、应用价值。
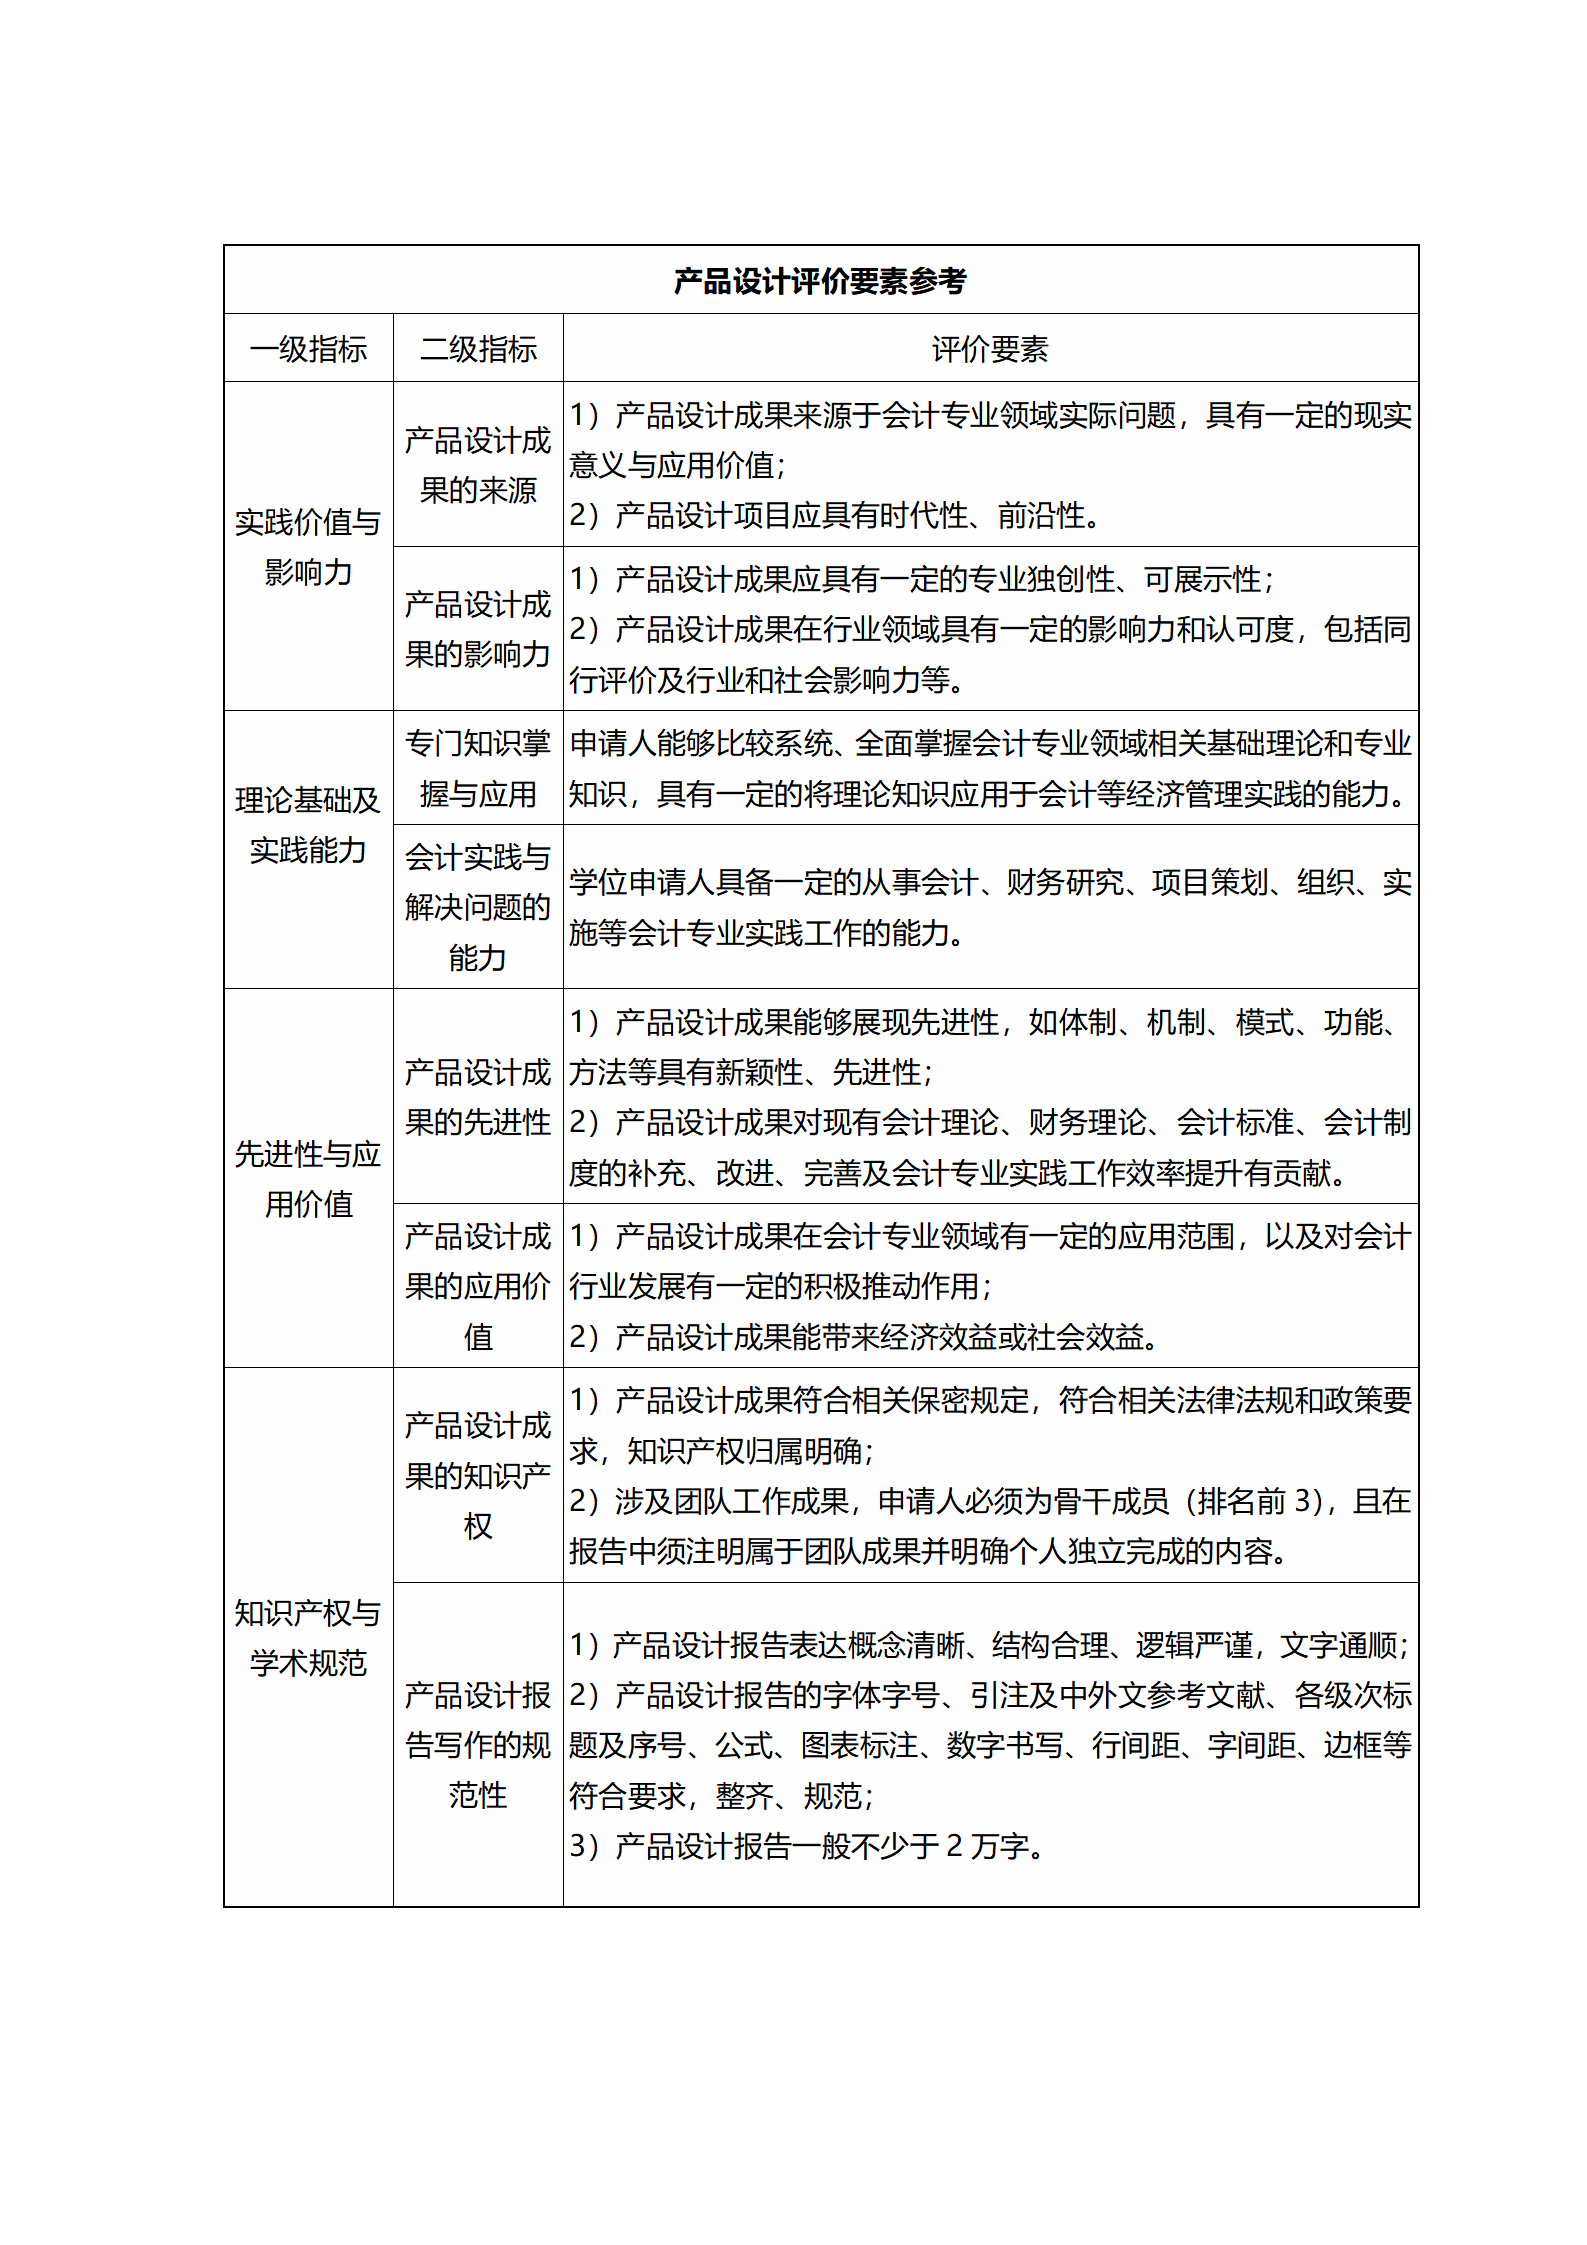
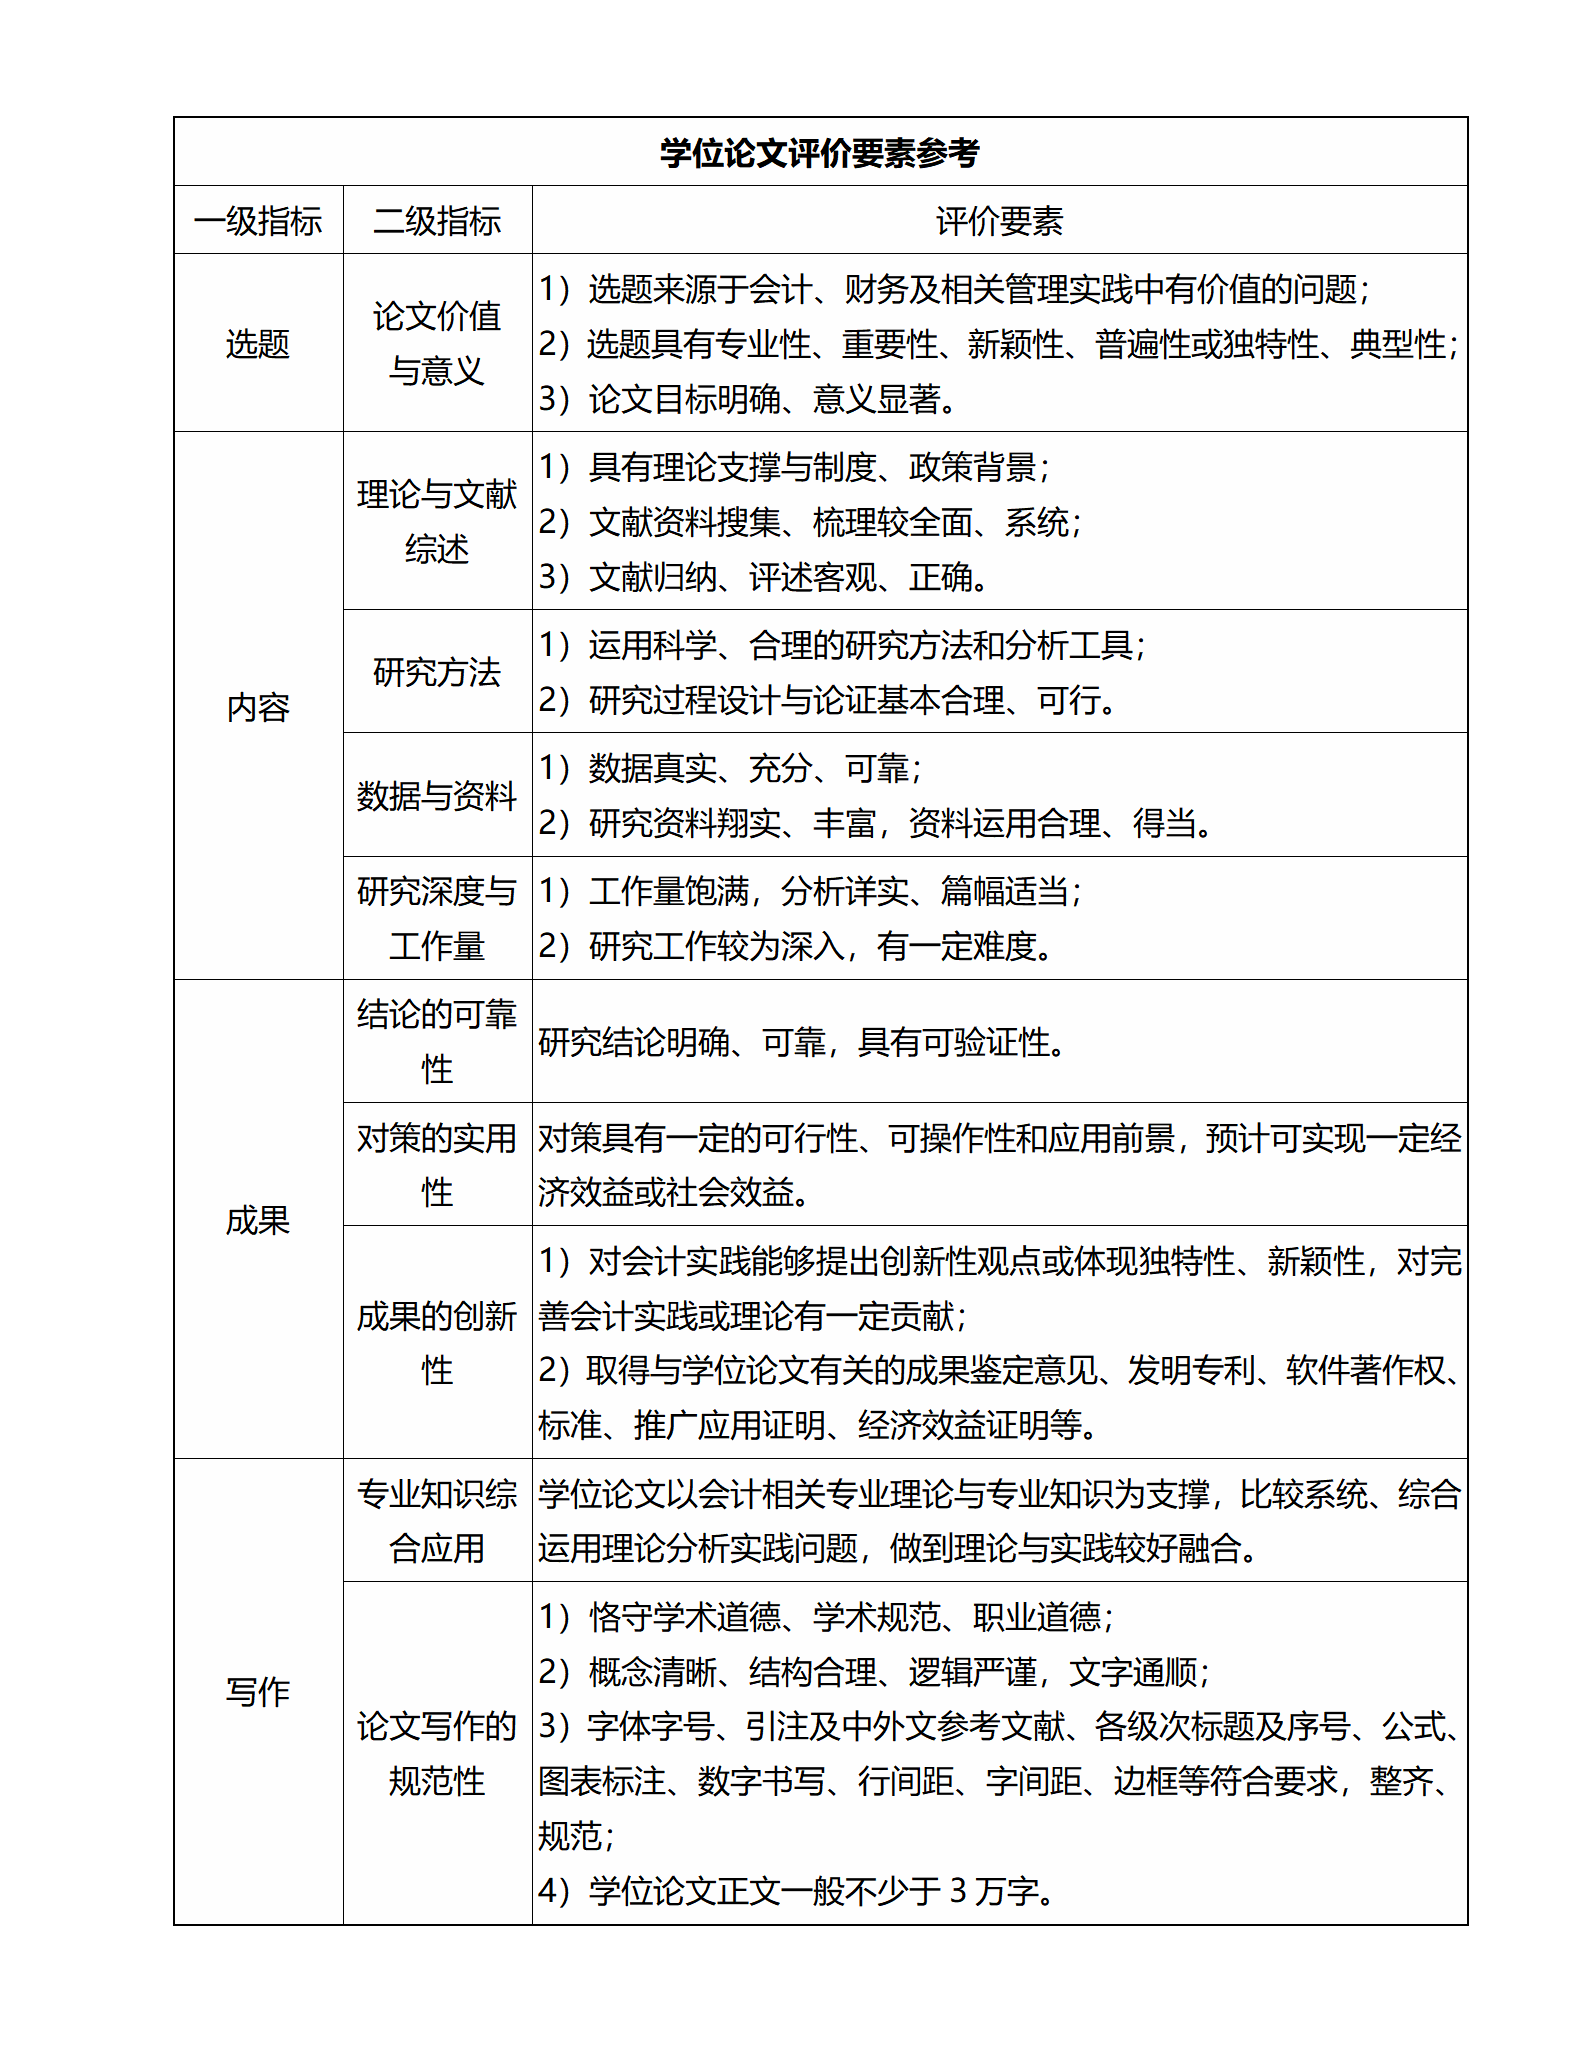
(六)评价要素参考
三、申请学位实践成果基本要求
申请学位实践成果包括文字类实践成果(如调研报告、案例分析报告、方案设计等)和非文字类实践成果(如产品设计等)。对于文字类实践成果,学位申请人需提交调研报告、案例分析报告、方案展示和方案设计报告等实践成果;对于非文字类实践成果,学位申请人需在进行产品或其他成果展示基础上提交产品设计报告等实践成果。实践成果中的调研报告、案例分析报告、方案设计报告要求一般不少于3万字,文字复制比应低于15%。实践成果中的产品设计报告要求一般不少于2万字,文字复制比应低于15%。
(一)调研报告
1.来源与形式
调研报告选题应直接来源于会计专业实践领域或会计行业现实以及交叉领域的问题,一般分为两类:(1)介绍经验的调研报告,主要反映具体企业或非营利组织典型的、具备一定示范效果的经验,可以为同类组织提供借鉴;(2)反映现象的调研报告,客观、真实地反映经济生活中出现的各种现象,提供给企业或非营利组织、政府或相关决策部门参考。选题要求调研主题鲜明具体,应有明确的专业、行业、部门、领域等实践背景和一定的社会价值、经济价值及应用价值;问题聚焦且有一定深度、代表性和可操作性。
调研报告要求学位申请人运用科学规范的调查方法和调研程序,对会计专业实践领域或会计行业现实以及交叉领域的具体事件、政策应用等进行深入调查和系统分析研究,了解其性质、特点、现状及存在的问题,并提出有关决策建言,形成完整的报告,并能为会计相关专业实践问题提供决策参考或政策咨询。鼓励学位申请人结合实践、实习,运用会计专业相关理论知识,提出有价值的研究问题,通过研究能够揭示若干具有指导性的思路、方法、方案、措施与政策等。
调研报告应体现学位申请人已掌握了坚实的会计专业领域相关基础理论和系统的专业知识,具有承担会计等经济管理类专门技术工作及解决实际问题的能力。
2.内容要求
调研报告须坚持正确政治方向和价值导向;应运用专门知识、专业理论和方法对所调研事件的背景进行较为深入分析;调研内容能较全面地揭示调研主题所涉及的包括内外部因素在内的各个方面,具有一定的广度和深度;通过调查,采取规范的方法和程序,收集、整理和分析数据,能够比较系统、规范地呈现调查结果;通过科学分析,得出调研结论;针对结论提出具体解决方案,并鼓励在此基础上对会计专业相关知识进行提炼和创新;并视情况整理调研内容并附于正文之后。
3.规范性要求
实践成果独创性(或创新性)声明。声明中应明确实践成果是学位申请人在导师(组)指导下独立完成的成果,科学严谨,恪守规范。实践成果应符合相关保密规定,知识产权归属清楚,无知识产权纠纷。
调研报告应符合基本的写作规范,使用规范的语言,要求概念准确、逻辑严谨、结构合理、层次分明、表达流畅、图表规范、数据可靠、文献引用规范。
调研报告应内容完整、工作量饱满、分析较为深入,一般包括但不限于以下内容:
(1)调研问题提出。调研背景与调研的核心问题;研究目的和意义;与调研问题相关的文献梳理与评述;等等。
(2)调研方案设计。确定调研对象、调研时间及地点,拟定调研内容、调研方法、调研过程、问卷设计、访谈提纲等,陈述相关理论基础或会计专业相关领域知识框架。
(3)调研实施内容。组织调研人员,采用有效调查方法,按照计划进度对调研对象实施调研,获取第一手资料。
(4)资料数据处理分析。采用科学合理的方法和技术,对调研获取的第一手资料及各种数据进行处理和科学分析,获得有价值的信息。
(5)调研结果描述和分析。基于调研主题,对调研对象的现状或存在的问题,进行较全面、深入地分析和论证,得出调研结果。
(6)解决问题的办法或举措。分析调研结果应用于实践可能出现的问题,提出具有操作性的对策或建议。
(7)参考文献。
(8)附录。包括调研提纲、访谈提纲、调查问卷、数据处理底稿等学位授予单位要求或学位申请人认为有必要补充说明的资料。
4.创新与贡献要求
调研报告应突出调研设计的科学性,调研过程的完整性和合理性,调研结果的可行性,会计相关专业问题解决方案的针对性和实用性,应为会计专业实践提供决策参考或政策建议。鼓励学位申请人对调研问题、形成的结论和解决方案进行反思和提炼,调研报告对特定领域、特定行业的会计专业实践有一定的指导意义,在会计专业领域有一定的理论价值。
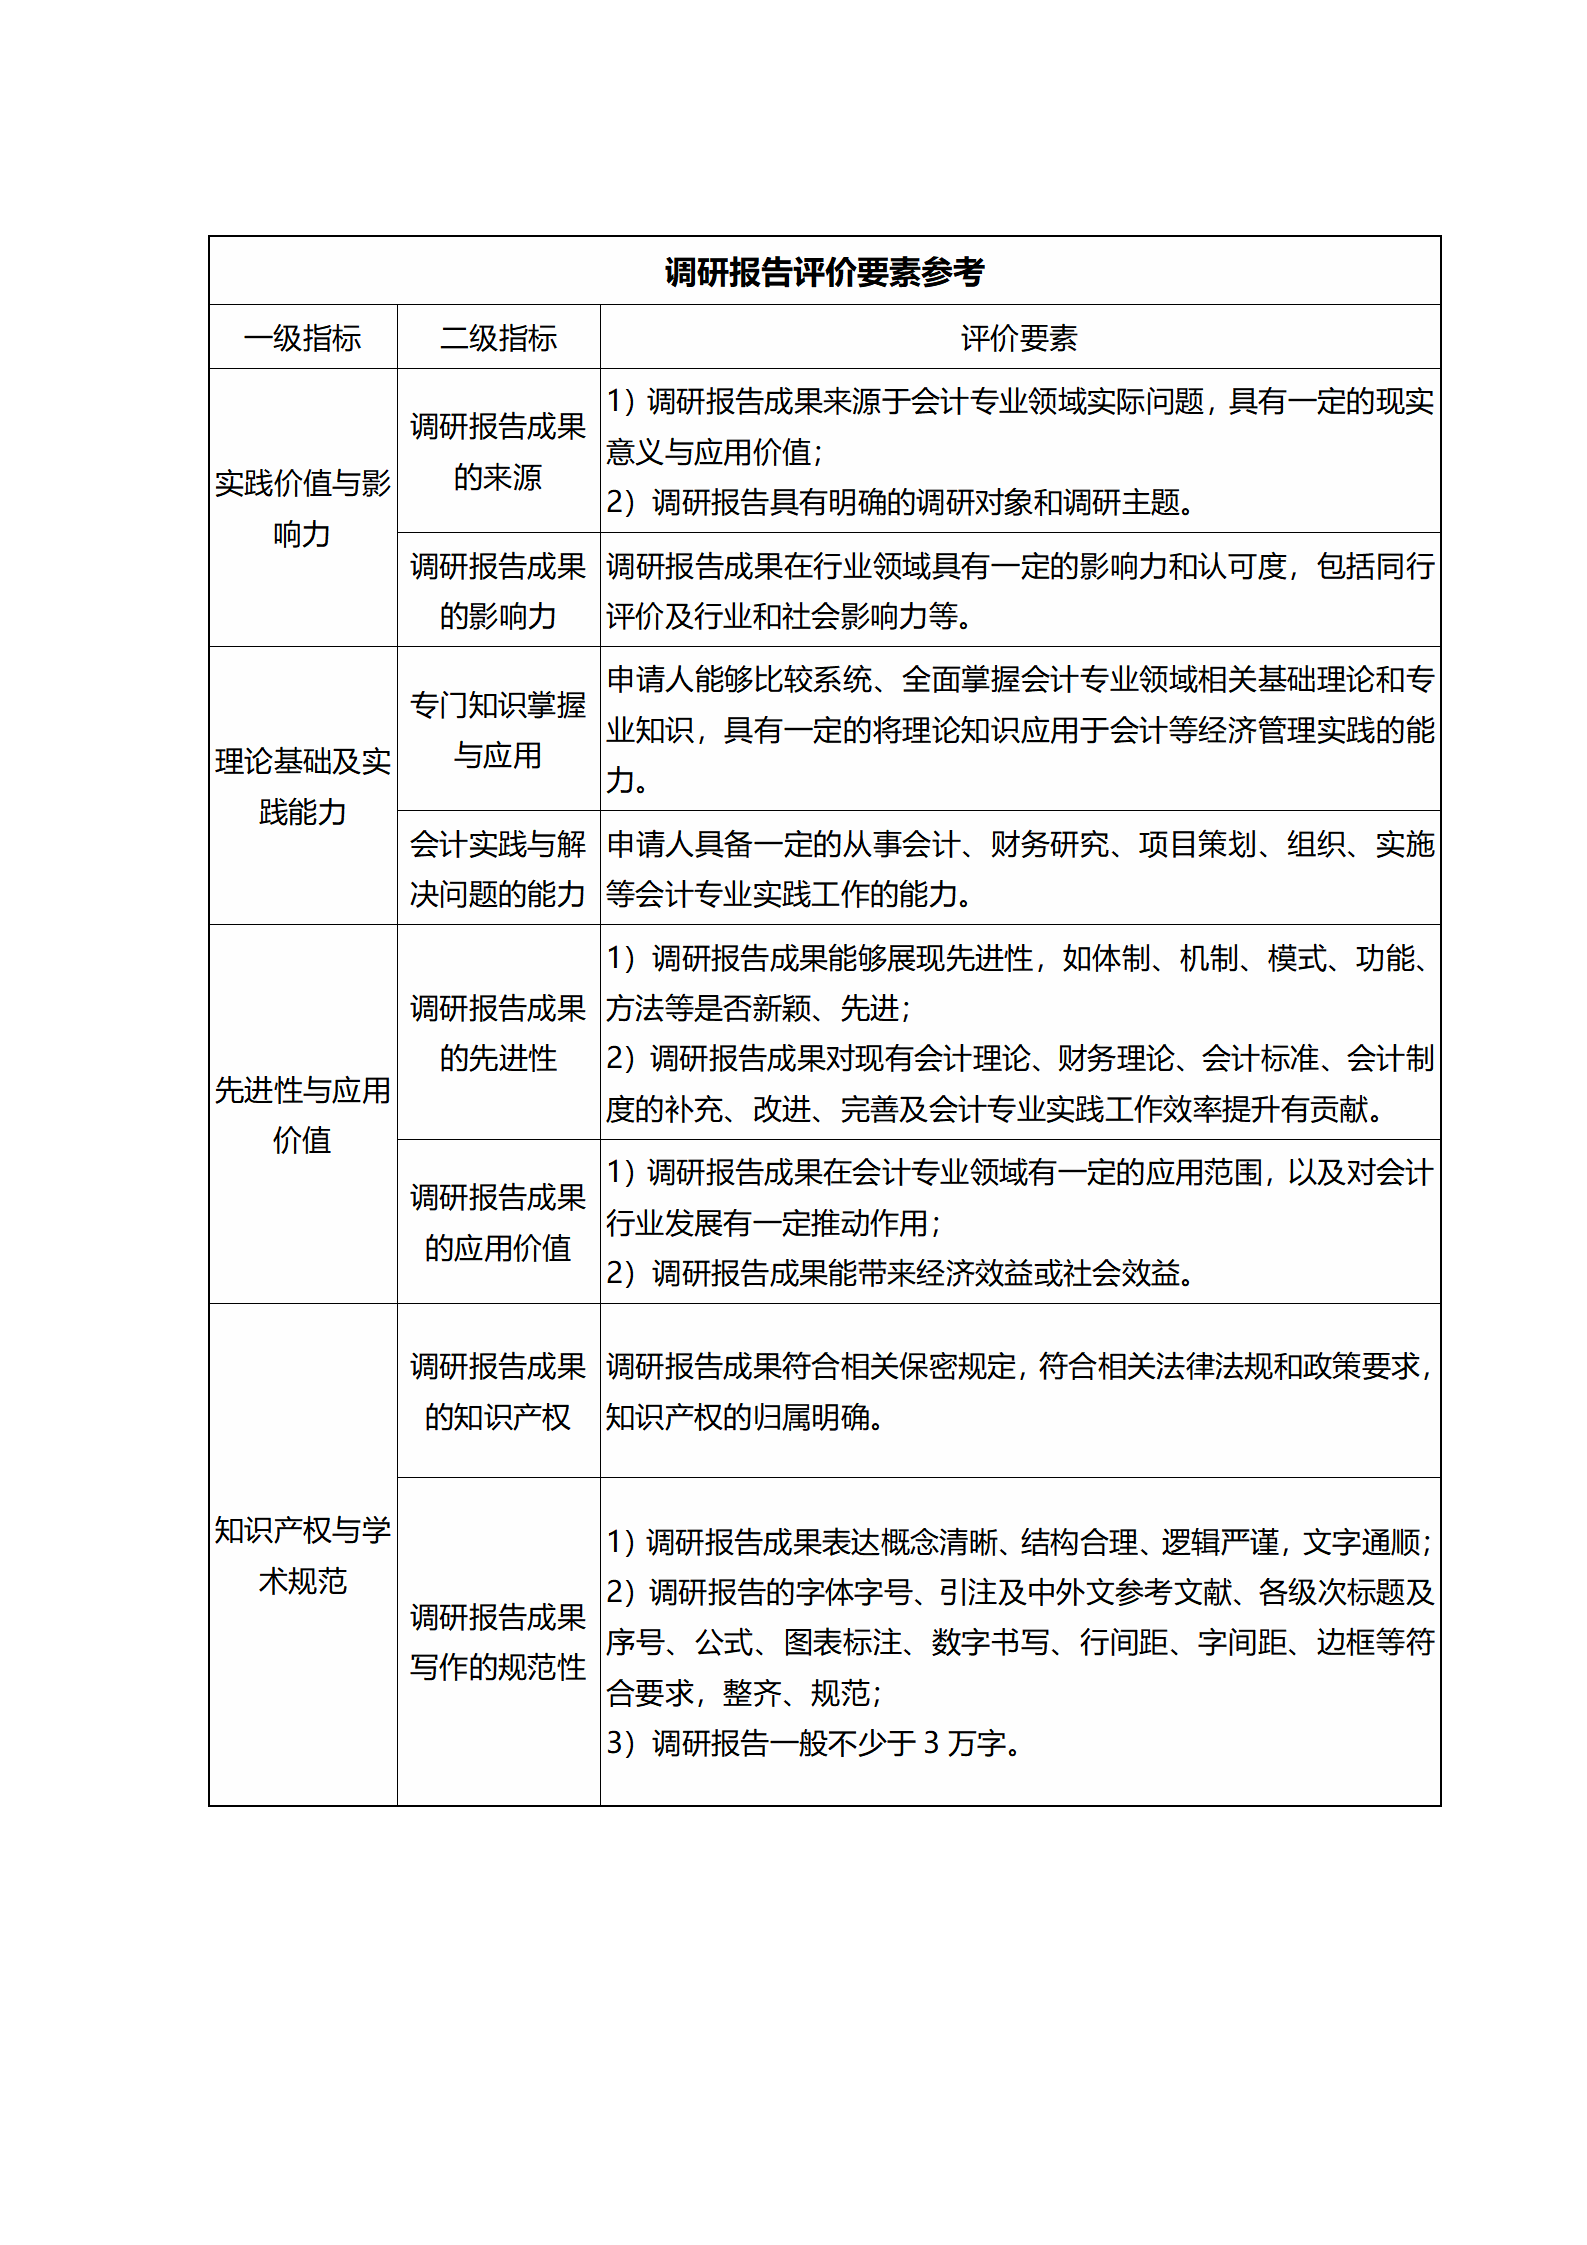
5.评价要素参考
(二)案例分析报告
1.来源与形式
案例是学位申请人在实践中所经历的典型的具有理论价值和现实意义的事件、事例、个案等。案例分析是一种运用历史数据、档案材料、访谈、观察等方法收集数据,并运用可靠方法或技术对一个事件进行分析从而得出带有普遍性结论的研究方法。
案例分析报告应直接来源于会计专业实践领域的真实、客观且能体现、印证或创新本专业领域相关理论或专业知识的事件,建议采用具有专业性、典型性、新颖性、理论启发性等特点且具有实践价值和可操作性的一手真实案例资料。
案例分析报告通常应用于对企业、社会、政府与非营利组织的会计、财务、审计实践及相关情形的研究。鼓励学位申请人结合实践、实习,针对会计专业实践领域中的某一特定对象,如个人、组织、群体、事件、现象、政策等,运用会计专业相关理论或知识进行比较系统深入的分析,以总结具有一定应用价值的客观现象。
案例分析报告应体现学位申请人已掌握了坚实的会计专业领域相关基础理论和系统的专业知识,具有承担会计等经济管理类专门技术工作及解决实际问题的能力。
2.内容要求
案例分析报告须坚持正确政治方向和价值导向;应对案例事件的全貌信息进行系统搜集、整理和处理,将案例信息进行结构化展现,体现可读性;应运用专业知识、相关理论、法规政策、科学方法及分析工具对信息资料进行比较系统的分析、逻辑推理,总结或提出解决问题的具体思路、方法与对策建议;鼓励对会计专业领域的概念、理论、模型、方法与工具、会计处理、操作实务等专业知识进行较为合理的反思和创新。
应用型管理案例一般分为决策型案例与事实说明型(描述型)案例两类。决策型案例应在描述案例发生的背景和情境的基础上,归纳待解决的核心问题,探索解决问题的各种可行备选方案,详细对比分析各个备选方案的特征及实施过程与可能的结果,梳理和分析各种不同方案引发的争议,并提出最终选择的方案及其理由。事实说明型(描述型)案例应在描述案例发生的背景和情境的基础上,提炼案例所包含的核心问题,运用相关理论或专业知识分析和评价该案例,总结相应的经验、教训,并从中得出启示。
对案例分析补充说明的内容,建议附于正文之后。
3.规范性要求
实践成果独创性(或创新性)声明。声明中应明确实践成果是学位申请人在导师(组)指导下独立完成的成果,科学严谨,恪守规范。实践成果符合相关保密规定,知识产权归属清楚,无知识产权纠纷。
案例分析报告应符合基本的写作规范,使用规范的语言,要求概念准确、逻辑严谨、结构合理、层次分明、表达流畅、图表规范、数据可靠、文献引用规范。
案例分析报告应内容完整、工作量饱满、分析较为深入,一般包括但不限于以下内容:
(1)绪论。案例分析的理论背景、政策与现实背景,研究目的和研究意义,研究方法与分析工具等。
(2)理论基础与文献综述:相关理论介绍,与研究问题相关的文献梳理与评述。
(3)案例选取与资料搜集。案例选择的依据、理由;案例对象基本信息;详尽叙述案例对象的背景、案例主题、发现的问题;本报告需要解决的问题或需要做出的决策。要求呈现出案例发生、发展及现状的全过程。
(4)案例分析与论证。运用会计学及交叉学科的相关理论、方法和技术,多角度地分析案例所反映的主题、问题、过程与结果,评估其优劣成败、利弊得失、成本效益等。对于决策型案例分析,需要展示决策的全过程,以及决策结果。
(5)研究结论与对策建议。概括案例分析报告所应用或印证的主要理论,凝练独特性、新颖性观点,得出启示,进一步揭示研究意义和价值;在政策层面对相关问题提出可拓展延伸的建议;对未来提出展望。
(6)参考文献。
(7)附录。包括案例分析数据与数据处理过程等学位授予单位要求或学位申请人认为有必要补充说明的资料。
4.创新与贡献要求
案例分析的问题应具有典型性或可扩展性,结论与建议应具有一定的实践应用价值。鼓励学位申请人对案例问题、案例分析结果、解决方案和政策建议进行理论反思和提炼,对会计专业实践有一定的指导意义,在会计专业领域有一定的理论价值。
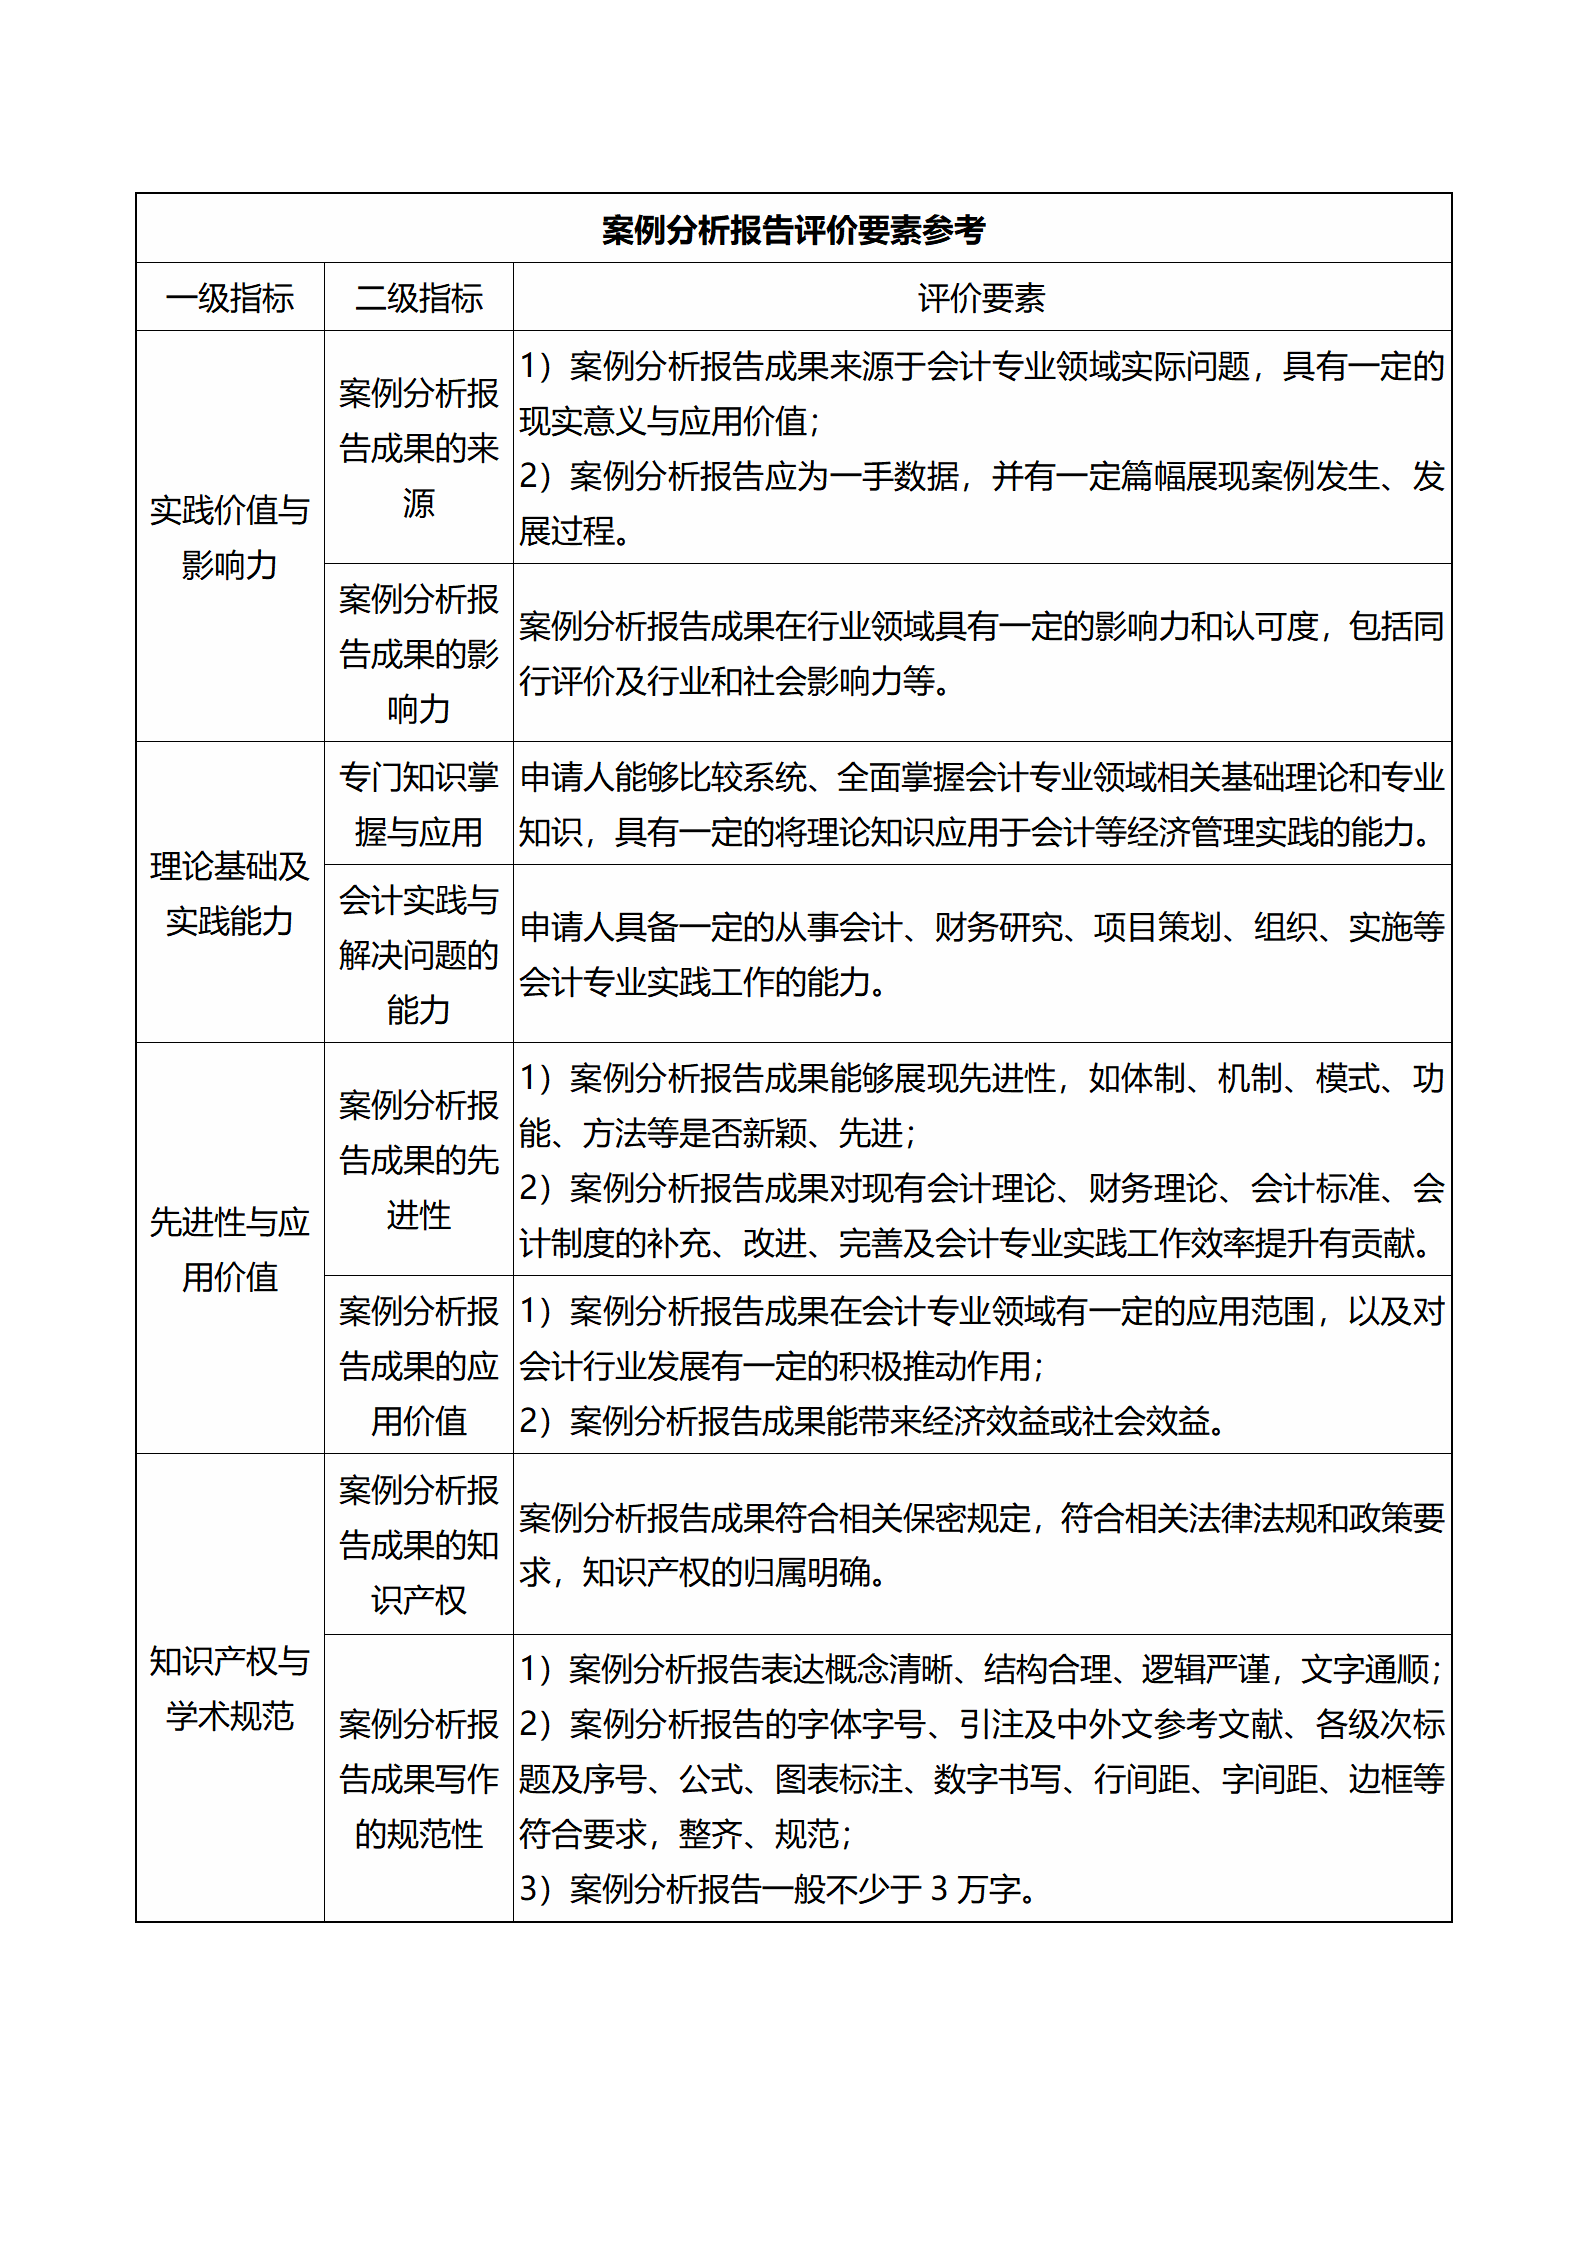
5.评价要素参考
(三)方案设计
1.来源与形式
方案设计是为了达到特定的目标,对构思、材料、过程等因素进行系统整合的实践成果。方案设计应来源于会计专业相关领域的工作实践、业务实践、项目实践中的管理需求,可以是对企业、政府与非营利组织的相关商业、管理、项目、社会活动、财务活动,以及标准、制度等方案的设计,也可以是对已有产品、工艺、技术、管理、项目、商业活动、社会活动、财务活动,以及标准、制度等方案的改进等。
方案设计由“方案展示”和“方案设计报告”两部分组成。会计专业领域的“方案”指学位申请人通过专业实践活动产生的具有实用性、独创性、科学性的智力成果,如会计专业相关领域的解决方案、诊断方案、改进方案、标准(制度)制定方案等。 “方案展示”是对方案内容的简要阐述和展现;“方案设计报告”是对“方案展示”的分析、阐述和说明,应反映方案构思、设计和创作的全过程。
方案设计报告应体现学位申请人已掌握了坚实的会计专业领域相关基础理论和系统的专业知识,具有承担会计等经济管理类专门技术工作及解决实际问题的能力。
2.内容要求
方案设计成果应坚持会计专业相关领域的问题导向与实践需求,研究深入,形式完整,成果实用,能够在会计专业领域展现一定的先进性。
方案设计报告须坚持正确政治方向和价值导向。应运用专门知识、专业理论和方法,对方案的构思设计、创作过程、方案展示与验证等进行分析和阐述;对被诊断对象的诊断过程及发现的问题,提供诊断过程的理论依据、提出诊断方案、改进方案和具体措施;对标准(制度)的制定依据、动因进行论证,提出标准(制度)制定的原则、路径与具体方案。鼓励在方案设计基础上对会计专业领域的专门知识进行反思和提炼。
3.规范性要求
实践成果独创性(或创新性)声明。声明中应明确实践成果是学位申请人在导师(组)指导下独立完成的成果或作为骨干成员完成的成果,科学严谨,恪守规范。若涉及团队工作,申请人必须为骨干成员(排名前3),由项目主研单位出具证明,由申请人提交“参与团队项目工作总结”,明确个人在项目中的角色、职责、贡献及独立完成的内容。实践成果符合相关保密规定,知识产权归属清楚,无知识产权纠纷。
“方案展示”应使用精炼的语言概述和展现方案的主体内容,要求一般不多于0.5万字。方案设计报告应符合基本的写作规范,使用规范的语言,要求概念准确、逻辑严谨、结构合理、层次分明、表达流畅、图表规范、数据可靠、文献引用规范。
方案设计报告应内容完整、工作量饱满、分析较为深入,一般包括但不限于以下内容:
(1)引言。方案所涉研究问题的理论背景、现实背景、研究目的和研究意义。
(2)理论基础与文献综述:相关理论介绍,与研究问题相关的文献梳理与评述。
(3)方案概述。详尽叙述方案解决的问题或需要做出的决策。要求呈现出方案研发或创作的全过程。
(4)方案验证。运用会计及交叉学科的相关理论、方法和技术,对方案进行较为深入、科学的分析,做出较为充分合理的论证。
(5)结论与展望。概括方案设计报告所应用或印证的主要理论,凝练独特性、新颖性观点,进一步揭示研究意义和价值;对未来提出展望。
(6)参考文献。
(7)附录。包括学位授予单位要求或学位申请人认为有必要补充说明的资料。
4.创新与贡献要求
方案设计对会计专业实践有一定指导意义,应具有企业、市场、社会、文化等方面的实践价值和应用价值,以及一定的专业独创性、前沿性。方案设计报告在会计专业领域有一定的理论价值,对会计及相关管理实践有一定的应用价值。方案展示和评鉴的相关资料应真实有效。
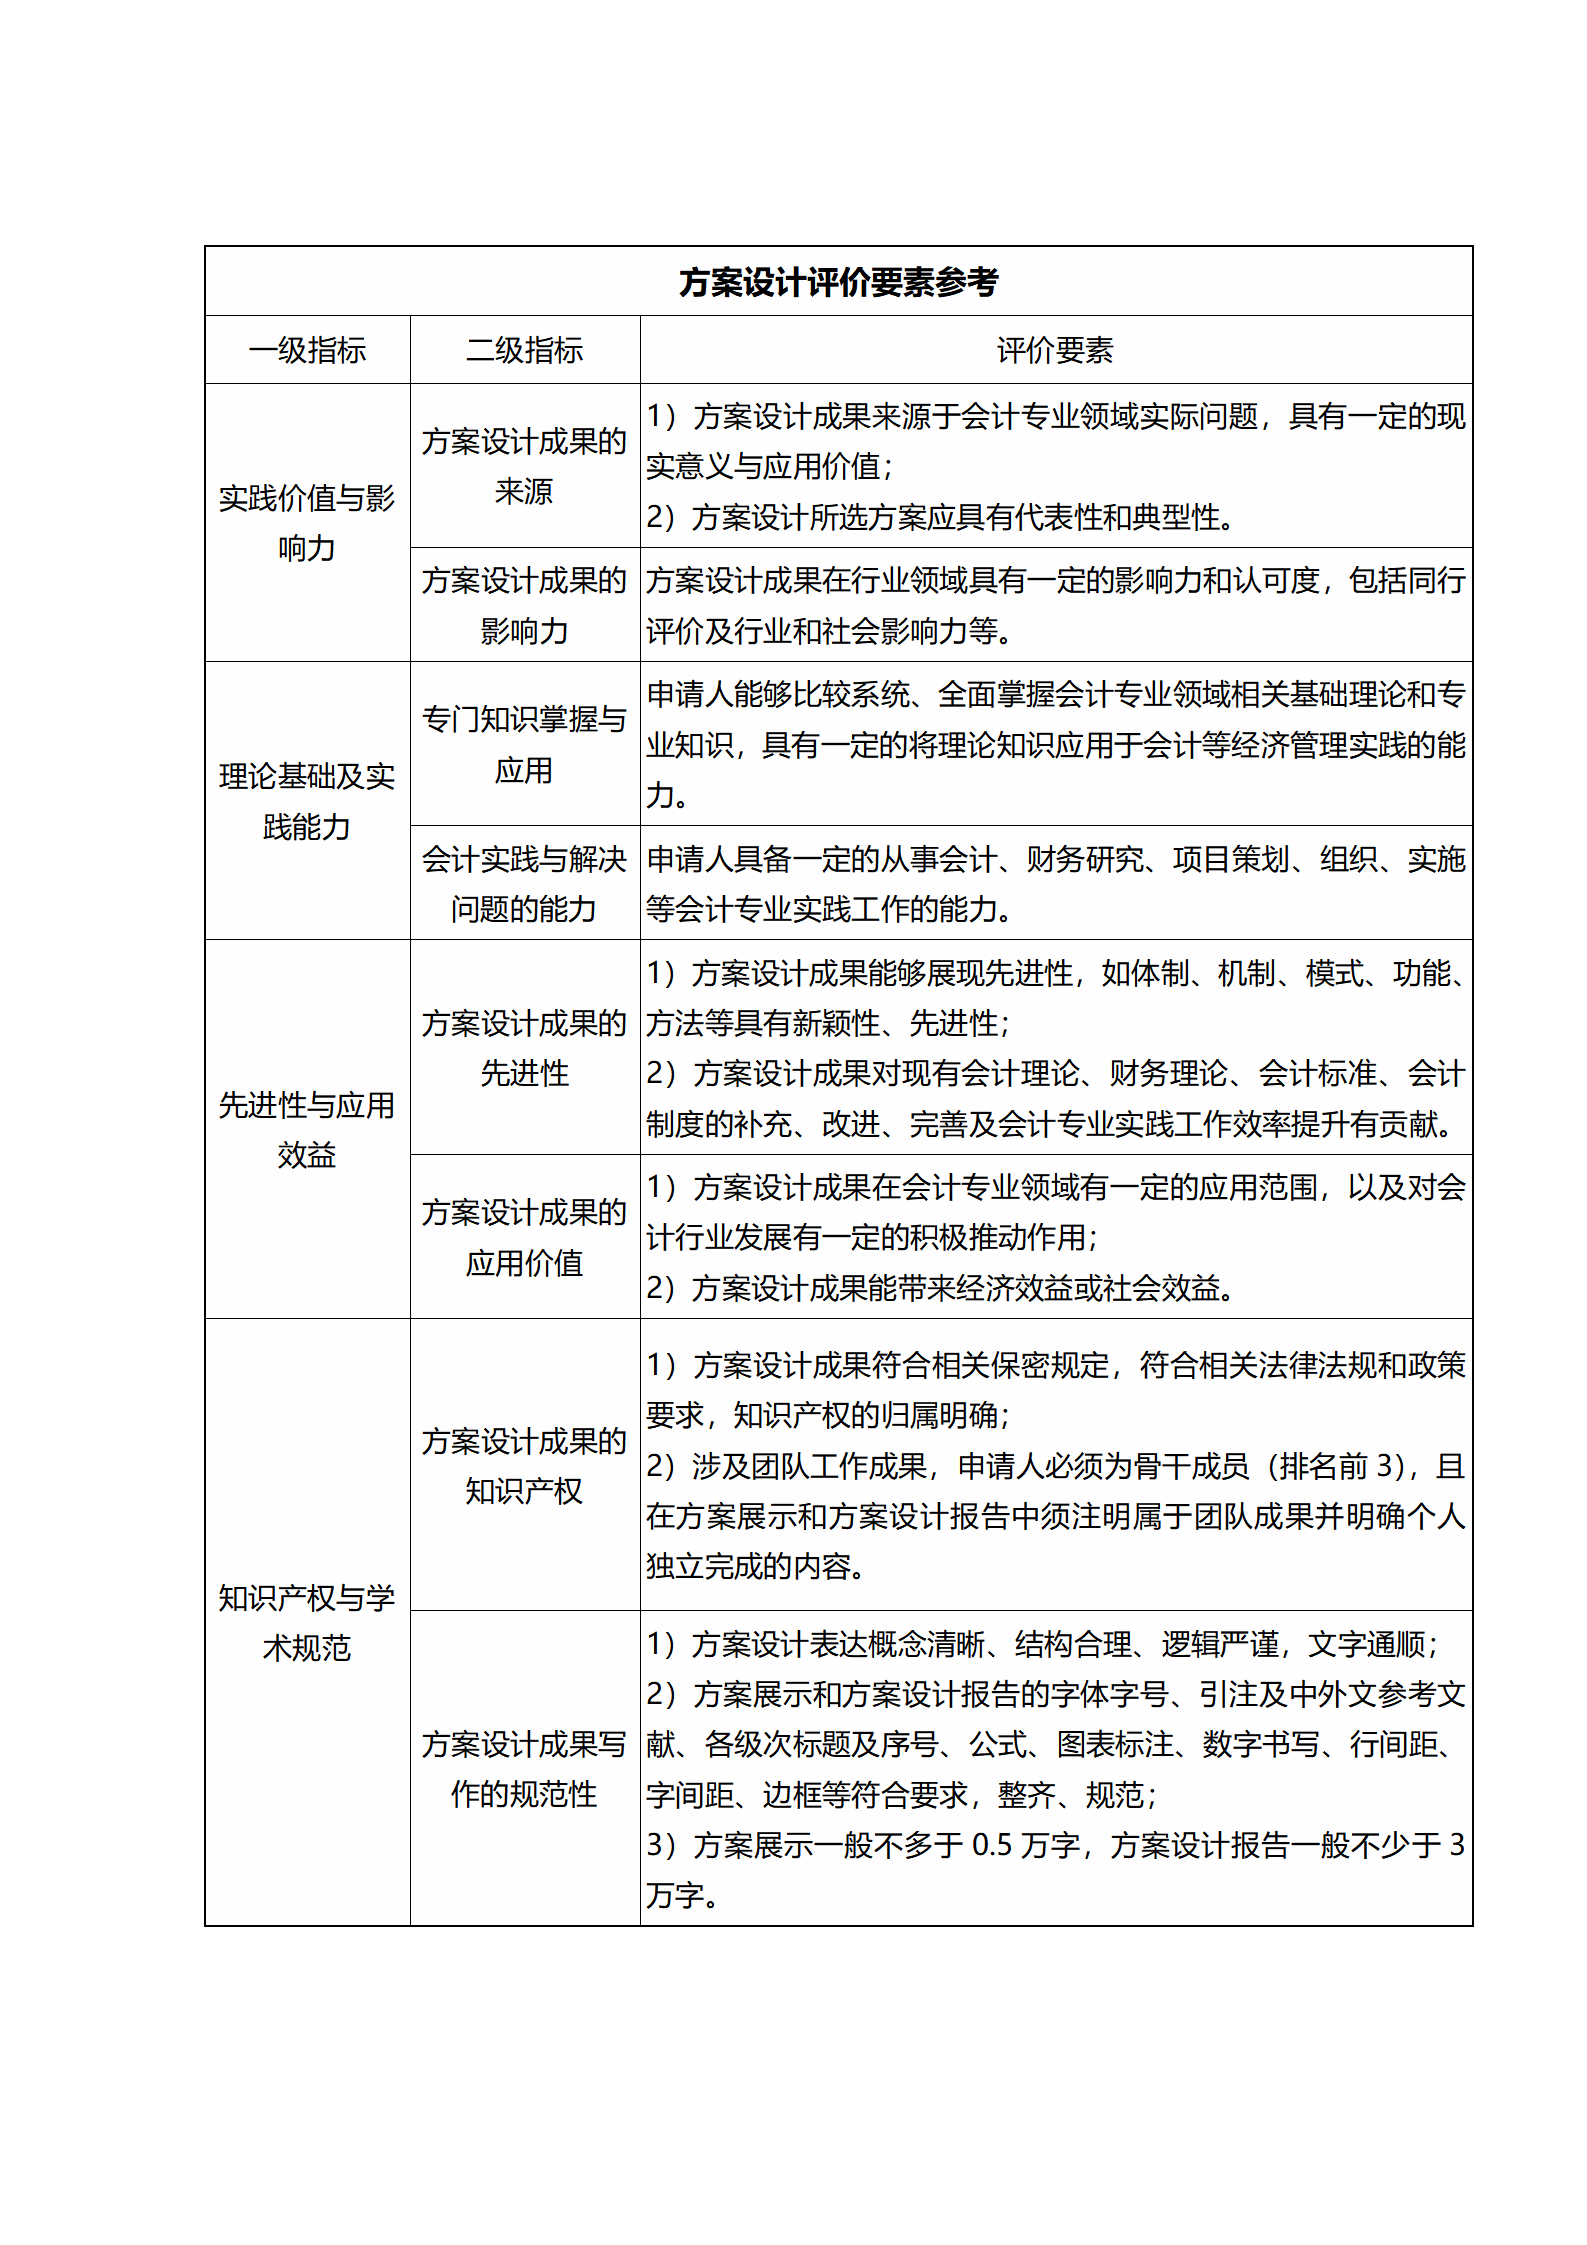
5.评价要素参考
(四)产品设计
1.形式与来源
产品设计是从制订出新产品设计任务书起到设计出产品样品为止的一系列技术工作。产品设计应来源于会计专业相关领域的实践需求,应反映学位申请人对产品的构思和设计的全过程,具有一定的专业独创性、前沿性以及实践应用价值。可以是设计新产品,也可以是对已有产品的结构、性能、外观的改进和改造,以提升产品品质、产品运行效率或提高产品价值。
产品设计由“产品展示”和“产品设计报告”两部分组成。会计专业领域的“产品”指学位申请人通过专业实践活动产生的具有实用性、独创性、科学性的智力成果,如会计工程产品、信息系统(如财务软件)、人工智能产品(如财务机器人、大模型、智能体)等。“产品展示”是对产品内容的展现。“产品设计报告”是对产品的分析、阐述和说明,应反映产品的构思和设计的全过程。
产品设计报告应体现学位申请人已掌握了坚实的会计专业领域相关基础理论和系统的专业知识,具有承担会计等经济管理类专门技术工作及解决实际问题的能力。
2.内容要求
产品设计成果应坚持会计专业相关领域的问题导向与实践需求,研究深入,形式完整,成果实用,能够在会计专业领域展现一定的先进性。
产品设计报告须坚持正确政治方向和价值导向,应运用会计专业知识、相关理论和科学方法,对产品的构思设计、研发或创作过程、成果展示与验证等进行分析和阐述,鼓励对会计专业领域的专门知识进行反思和创新。
3.规范性要求
实践成果独创性(或创新性)声明。声明中应明确实践成果是学位申请人在导师(组)指导下独立完成的成果或作为骨干成员完成的成果,科学严谨,恪守规范。若涉及团队工作,申请人必须为骨干成员(排名前3),由项目主研单位出具证明,由申请人提交“参与团队项目工作总结”,明确个人在项目中的角色、职责、贡献及独立完成的内容。实践成果符合相关保密规定,知识产权归属清楚,无知识产权纠纷。
产品设计报告应符合基本的写作规范,使用规范的语言,要求概念准确、逻辑严谨、结构合理、层次分明、表达流畅、图表规范、数据可靠、文献引用规范。
产品设计报告应内容完整、工作量饱满、分析较为深入,一般包括但不限于以下内容:
(1)引言。产品所涉研究问题的理论背景、现实背景、研究目的和研究意义。
(2)理论基础与文献综述:相关理论介绍,与研究问题相关的文献梳理与评述。
(3)产品构思与研发。详尽叙述产品解决的问题、构思或设计的框架。要求呈现出产品研发或创作的全过程。
(4)产品验证。运用会计及交叉学科的相关理论、方法和技术,对产品进行较为深入、科学的分析,做出较为充分合理的论证。
(5)结论与展望。概括产品设计报告所应用或印证的主要理论,凝练独特性、新颖性观点,进一步揭示研究意义和价值;对未来提出展望。
(6)参考文献。
(7)附录。包括学位授予单位要求或学位申请人认为有必要补充说明的资料。
4.创新与贡献要求
产品设计对会计专业实践有一定指导意义,应具有企业、市场、社会、文化等方面的实践价值和应用价值,具有一定的专业独创性、前沿性、先进性、实践操作性。产品设计报告在会计专业领域有一定的理论价值,对会计及相关管理实践有一定的应用价值。产品展示和评鉴的相关资料应真实有效。
5.评价要素参考